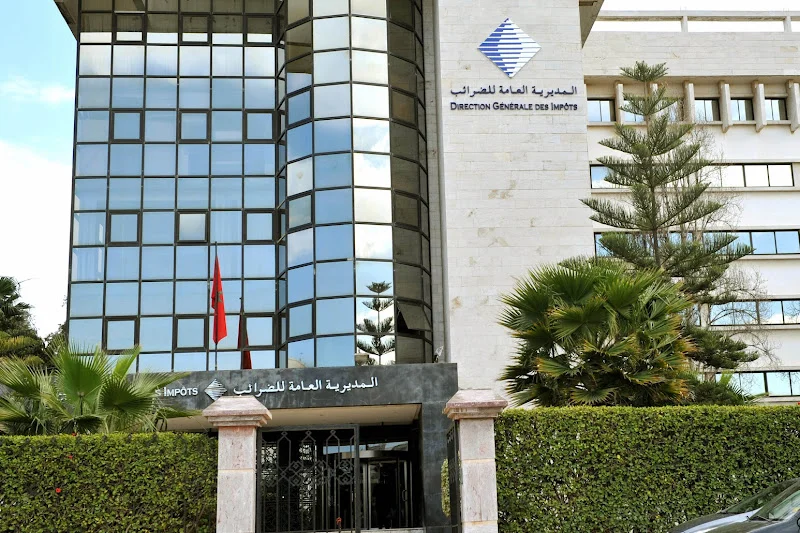
باشرت مصالح المراقبة التابعة للمديرية العامة للضرائب عمليات تدقيق في أنظمة التقاعد والاحتياط الاجتماعي المدبرة داخلياً لدى عدد من المقاولات العمومية، مع تركيز خاص على مساهمات المشغلين والمؤونات المرصودة لتغطية الالتزامات المستقبلية. ووفق معطيات حصلت عليها كواليس الريف من مصادر مطلعة، شملت المراجعة مبالغ أدرجت ضمن التكاليف القابلة للخصم رغم ارتباطها بأنظمة وصناديق داخلية لم يُسند تدبيرها إلى هيئات مؤهلة، ما قد يفضي إلى إعادة إدماج هذه المبالغ ضمن النتائج الخاضعة للضريبة.
وتتحقق المصالح الجبائية من مدى مطابقة التصريحات والوثائق المحاسبية لطبيعة المساهمات وشروط خصمها من الضريبة على الشركات، بما في ذلك مساهمات المشغلين والمؤونات المخصصة لمعاشات والتزامات مستقبلية تجاه المستخدمين والمتقاعدين. كما يشمل التدقيق الوضع القانوني للجهات المستفيدة وكيفية تدبير الأنظمة، مع احتمال رفض خصم بعض المبالغ وترتيب ضرائب إضافية وغرامات وزيادات عن التأخير. وامتدت المراجعة كذلك إلى المعاملة الجبائية للمساهمات على مستوى الضريبة على الدخل، إذ قد يعاد تكييف مساهمة المشغل كامتياز لفائدة الأجير إذا لم يستوف النظام الداخلي شروط نظام تقاعد تكميلي معتمد.
وتعيد هذه العملية إلى الواجهة ملف الأنظمة الخاصة للتغطية الصحية والاحتياط الاجتماعي الموازية للنظام العام للتأمين الإجباري الأساسي عن المرض؛ إذ كانت 2531 مقاولة من أصل 355 ألفاً و605 مقاولات مسجلة لدى الصندوق الوطني للضمان الاجتماعي في نهاية 2025 مرتبطة بأنظمة خاصة للتغطية، يستفيد منها أكثر من 710 آلاف أجير ومستخدم. وبموجب المادة 114 من القانون رقم 65.00، كان يفترض انتقال المقاولات المعنية إلى النظام العام بعد انتهاء الفترة الانتقالية، غير أن الوضع الاستثنائي استمر، فيما وسعت مصالح الضرائب تدقيقها ليشمل أيضاً أنظمة التغطية الصحية المدبرة ذاتياً داخل بعض المقاولات العمومية، ولا سيما الحالات التي تتولى فيها المؤسسات تمويل وتدبير التغطية مباشرة خارج شركات التأمين والهيئات والتعاضديات المؤهلة قانوناً.
24/09/2026