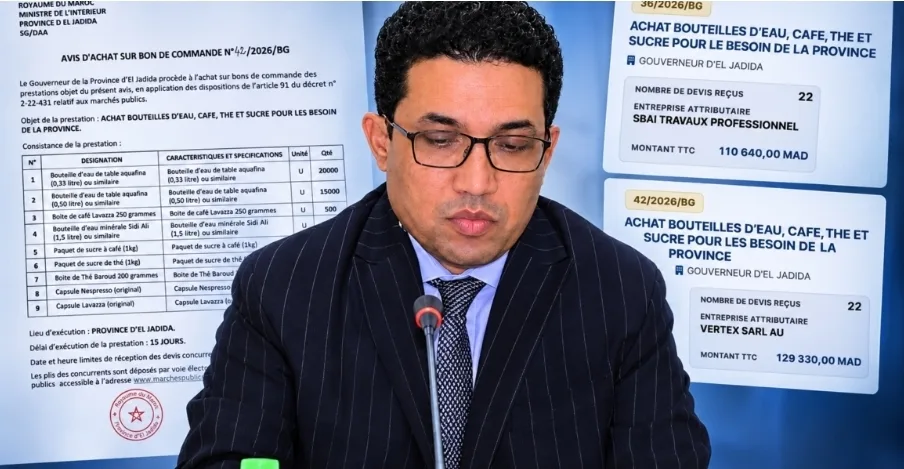
أثارت طلبيات اقتناء المواد الاستهلاكية بعمالة إقليم الجديدة علامات استفهام بشأن تدبير النفقات العمومية، بعدما كشفت وثيقتان تتعلقان بعمليتي شراء متتاليتين عن تخصيص ما مجموعه 239 ألفاً و970 درهماً لاقتناء المياه المعدنية والقهوة والشاي والسكر، خلال شهري يونيو ويوليوز من سنة 2026، في عهد عامل الإقليم صالح داحا.
وتكشف الوثيقتان، اللتان اطلعت عليهما جريدة “كواليس الريف” ، عن حجم مشتريات لافت، بالنظر إلى طبيعة المواد المعنية والكميات المرصودة لها، إذ يتعلق الأمر بطلبي الشراء رقم 36/2026/BG و42/2026/BG، بقيمة 110 آلاف و640 درهماً للأول، و129 ألفاً و330 درهماً للثاني، أي بفارق مالي يصل إلى 18 ألفاً و690 درهماً.
غير أن ما يستوقف في تفاصيل هاتين العمليتين ليس المبلغ الإجمالي وحده، بل تكرار اقتناء المواد الاستهلاكية نفسها تقريباً، وبالكميات والمواصفات ذاتها، في فترة زمنية قصيرة، وهو ما يفتح الباب أمام تساؤلات بشأن كيفية تحديد الحاجيات الفعلية لمختلف مصالح العمالة، والأسس التي اعتمدت عليها الإدارة في برمجة هذه المشتريات.
وتتضمن قائمة المشتريات، وفق المعطيات الواردة في الوثيقتين، ما مجموعه 80 ألف قنينة من المياه المعدنية بمختلف الأحجام، إلى جانب 250 كيلوغراماً من القهوة، و160 كيلوغراماً من الشاي، و16 ألف كبسولة للقهوة، فضلاً عن 400 كيلوغرام من السكر.
وتظهر تفاصيل اقتناء المياه المعدنية تخصيص 40 ألف قنينة بسعة 0.33 لتر، و30 ألف قنينة بسعة نصف لتر، و10 آلاف قنينة بسعة لتر ونصف، وهي أرقام تطرح بدورها أسئلة حول طبيعة الاستهلاك الإداري الذي استدعى برمجة هذه الكميات ضمن طلبي شراء متقاربين زمنياً.
أما القهوة، فقد شملت المشتريات ألف علبة من نوع Lavazza، بوزن 250 غراماً للعلبة الواحدة، أي ما مجموعه 250 كيلوغراماً، بعدما تضمنت كل عملية شراء 500 علبة من هذا النوع.
ولم تتوقف القائمة عند القهوة التقليدية، بل امتدت إلى 16 ألف كبسولة، موزعة بالتساوي بين نوعي Nespresso وLavazza، بمعدل 8 آلاف كبسولة لكل علامة تجارية، وهو ما يعكس تنوعاً لافتاً في المواد المخصصة للاستهلاك داخل الإدارة.
وبالنسبة للشاي، فقد تضمنت العمليتان 800 علبة من شاي البارود، بوزن 200 غرام للعلبة الواحدة، أي ما مجموعه 160 كيلوغراماً، فيما بلغت الكمية الإجمالية للسكر 400 كيلوغرام، موزعة بين 200 كيلوغرام مخصصة للقهوة و200 كيلوغرام للشاي.
وعلى المستوى المالي، بلغت قيمة العملية الأولى 110 آلاف و640 درهماً، قبل أن ترتفع قيمة العملية الثانية إلى 129 ألفاً و330 درهماً، لتصل الكلفة الإجمالية إلى 239 ألفاً و970 درهماً، أي ما يقارب 24 مليون سنتيم، مقابل مواد استهلاكية متشابهة وكميات متطابقة تقريباً.
وتضع هذه المعطيات طريقة تدبير المشتريات الاستهلاكية بعمالة الجديدة أمام أسئلة تستحق التوضيح، خصوصاً ما يتعلق بمعايير احتساب الحاجيات، وحجم المخزون المتوفر قبل إطلاق طلبي الشراء، والأساس الذي استندت إليه الإدارة لإعادة برمجة المشتريات نفسها خلال شهرين متتاليين.
كما يطرح تكرار هذه العمليات ضرورة توضيح مدى ارتباط الكميات المدرجة بالاستهلاك الحقيقي لمختلف المصالح الإدارية، وكيفية تتبع صرف هذه المواد ومراقبة المخزون، في سياق يتزايد فيه النقاش حول ترشيد النفقات العمومية وربط المسؤولية بالمحاسبة.
فهل يتعلق الأمر بحاجيات فعلية تفرضها متطلبات العمل اليومي داخل عمالة إقليم الجديدة، أم أن حجم المشتريات وتكرارها في ظرف زمني وجيز يستدعيان تقديم توضيحات دقيقة بشأن أساليب التخطيط والبرمجة ومراقبة المال العام؟
أسئلة تضع هذه الطلبيات تحت مجهر التدبير الإداري، وتفتح المجال أمام توضيحات مسؤولي العمالة بشأن مبررات هذه النفقات وكيفية تحديد الكميات المرصودة لها.
16/11/2026