حسابات بنكية وعقارات وشركات واجهة في 84 دولة … تحقيقات مالية عابرة للحدود تكشف خيوط أصول غير مصرح بها ولائحة أولية تضم 17 شركة
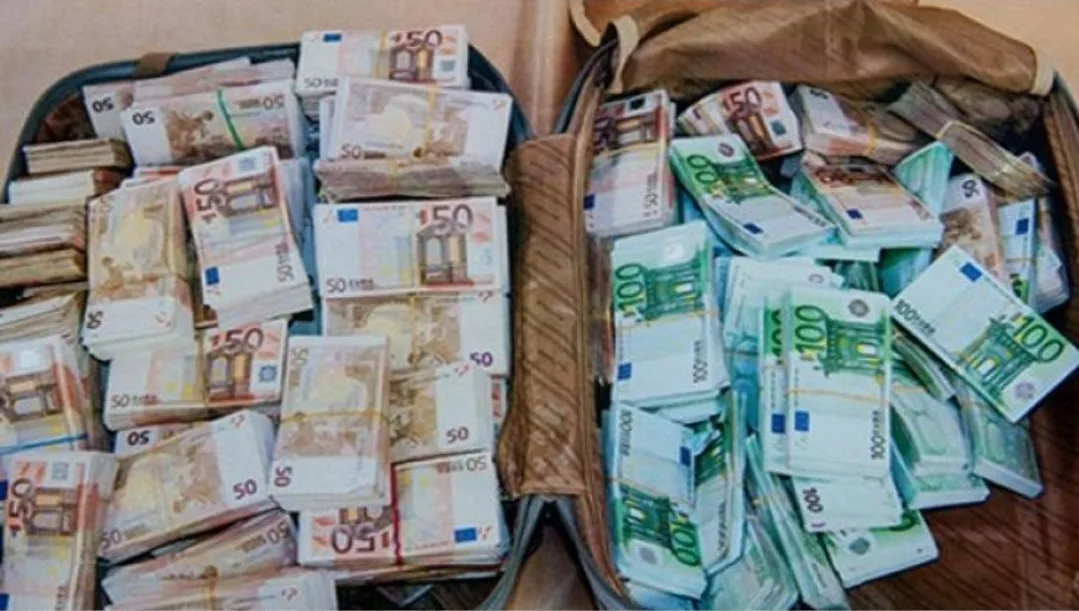
تتجه أجهزة الرقابة المالية والجبائية بالمغرب إلى فتح جبهة واسعة ضد شبهات إخفاء الثروات والمداخيل خارج المملكة، بعدما باشرت مصالح مكتب الصرف، بتنسيق مع المديرية العامة للضرائب، عمليات تدقيق وتعقب مالي تستهدف حسابات بنكية وأرصدة مالية وممتلكات عقارية مرتبطة برجال أعمال ومستثمرين مغاربة بالخارج، وسط تقديرات تتحدث عن مليارات الدراهم التي يُشتبه في عدم التصريح بها لدى الجهات المختصة.
ولا يتعلق الأمر بمجرد عمليات مراقبة روتينية، بل بتحريات تتجاوز الحدود الوطنية، وتسعى إلى فك خيوط شبكة معقدة من التحويلات المالية والاستثمارات الخارجية والشركات الوسيطة، التي يُشتبه في استخدامها لإخفاء هوية أصحاب الأموال الحقيقيين، أو حجب المداخيل عن أعين الرقابة الجبائية والمالية.
وتكتسي هذه التحركات أهمية خاصة بالنظر إلى اتساع نطاقها الجغرافي، إذ امتدت عمليات التعقب، وفق المعطيات المسربة ، إلى 84 دولة، بالتوازي مع مفاوضات تروم توسيع التعاون ليشمل 14 دولة إضافية، بما يتيح الوصول إلى معلومات مالية وجبائية بشأن أرصدة وحسابات وأصول عقارية بالخارج، ومقارنتها بالتصريحات المقدمة داخل المغرب.
شركات واجهة وحسابات خارجية تحت التدقيق
في قلب هذه التحريات، تبرز إثباتات تتعلق باستعمال شركات أجنبية وهياكل قانونية مسجلة في وجهات ذات أنظمة ضريبية تفضيلية، بهدف الاحتفاظ بعائدات أنشطة تجارية واستثمارية خارج المغرب، أو تحويل الأرباح إلى حسابات أجنبية دون استيفاء الالتزامات القانونية المرتبطة بالتصريح بالمداخيل والأصول.
وتعمل المصالح المختصة على جمع الوثائق والمستندات التي قد تكشف الروابط المالية بين شركات مغربية وكيانات أجنبية، مع التدقيق في الهياكل التي تتعدد فيها مستويات الملكية والمساهمات، وتُدار فيها الحسابات بواسطة وكلاء أو ممثلين قانونيين، بما قد يجعل تحديد المستفيد الفعلي من الأموال أكثر تعقيداً.
وتشمل الأبحاث كذلك معلومات مرتبطة بشركات أجنبية ومكاتب محاماة دولية قدمت خدمات تأسيس الشركات وإدارة الأصول، في محاولة لتحديد ما إذا كانت بعض هذه الهياكل قد استُخدمت لأغراض استثمارية مشروعة، أم لإخفاء المالكين الحقيقيين لممتلكات وأرصدة مالية يتعين التصريح بها وفق القوانين الجاري بها العمل.
تحويلات بالملايين وفوارق بين التصريحات والثروات
ومن بين المسارات التي تحظى باهتمام المراقبين، التحويلات المالية المرتبطة بالأنشطة التجارية والخدماتية، خصوصاً عندما تتجه عائداتها إلى حسابات خارجية عبر ترتيبات تعاقدية معقدة يصعب تتبعها بالاعتماد على التصريحات المحلية وحدها.
وتسعى عمليات المطابقة الجارية إلى مقارنة المعلومات الواردة من الخارج بالتصريحات الجبائية والمعطيات المتعلقة بالتحويلات البنكية والعمليات التجارية، بحثاً عن فوارق محتملة بين المداخيل المعلنة وحجم الأصول والأرصدة المالية التي تظهرها البيانات المتاحة.
وفي هذا السياق، تشير المعطيات إلى إدراج 17 شركة ضمن لائحة أولية للملزمين المعنيين بالتدقيق، في انتظار استكمال الفحوص والتحقق من مصادر الأموال وطبيعة العمليات التي أفضت إلى تحويلها أو الاحتفاظ بها خارج المملكة.
وتكمن أهمية هذه المرحلة في أن وجود حسابات أو استثمارات بالخارج لا يشكل، في حد ذاته، دليلاً على ارتكاب مخالفة؛ إذ يتعين على المصالح المختصة التمييز بين الأصول المحولة بصورة قانونية، والاستثمارات المصرح بها، والعمليات التي قد تنطوي على إخلال بقواعد الصرف أو التزامات التصريح الضريبي.
حتى المؤثرون وأصحاب المنصات الرقمية تحت المجهر
ولم تعد دائرة التدقيق مقتصرة على رجال الأعمال والمستثمرين التقليديين، إذ امتدت، وفق المعطيات ذاتها، إلى مؤثرين مغاربة وأصحاب قنوات ومنصات رقمية، على خلفية شبهات تتعلق بتحويل مداخيل الإعلانات والشراكات التجارية وعقود الترويج مع شركات أجنبية إلى حسابات خارج المغرب، دون إدراجها ضمن التصريحات الجبائية المحلية أو تسوية وضعيتها وفق القواعد المنظمة لعمليات الصرف.
ويفتح هذا المسار ملفاً متنامياً يتعلق بالاقتصاد الرقمي، حيث أصبحت عقود الإشهار والرعاية والتسويق الإلكتروني مصدراً مهماً للدخل، في وقت تفرض فيه طبيعة المعاملات العابرة للحدود تحديات إضافية على أجهزة المراقبة، سواء في تحديد مصدر المداخيل أو معرفة الجهة التي تستفيد منها فعلياً.
وتتجه الأبحاث، في هذا الإطار، إلى التحقق من مدى تطابق الإيرادات المصرح بها مع التحويلات الخارجية والعقود التجارية، بعيداً عن أي افتراض مسبق بوجود مخالفة، إلى حين استكمال الإجراءات القانونية وإثبات الوقائع.
هل كانت الثغرات المالية تخفي ثروات عن الإدارة؟
الرهان الأساسي لهذه التحريات يتمثل في تحديد ما إذا كانت بعض الشركات والهياكل القانونية الخارجية قد استُخدمت لإعادة توجيه أرباح أنشطة منجزة داخل المغرب، أو تسجيل مداخيل تجارية وخدماتية باسم كيانات أجنبية، بما قد يؤدي إلى تقليص الوعاء الضريبي المصرح به وإخفاء الصلة بين أصحاب الأموال والمستفيدين النهائيين منها.
كما تستهدف عمليات التدقيق كشف أي تفاوت غير مبرر بين حجم النشاط الاقتصادي الممارس داخل المملكة والأصول المالية والعقارية المرتبطة بالملزمين المعنيين، مع تتبع مسار الأموال وتحديد طبيعة المعاملات التي تقف وراء انتقالها إلى الخارج.
وتضع هذه التحركات رجال الأعمال والمستثمرين المعنيين أمام ضرورة توضيح مصادر الأموال ومبررات التحويلات ووضعية الأصول المملوكة بالخارج، في إطار المساطر القانونية المعمول بها، فيما يبقى الحسم في وجود مخالفات أو تهرب ضريبي رهيناً بنتائج الأبحاث والقرارات التي ستصدر عن الجهات المختصة.
وفي انتظار ما ستكشف عنه المراحل المقبلة، تبرز القضية باعتبارها اختباراً لقدرة أجهزة الرقابة المغربية على تعقب الثروات العابرة للحدود، ومواجهة أساليب إخفاء المداخيل التي قد تستغل تعقيد الهياكل المالية الدولية للابتعاد عن المراقبة.
فحين تصبح الحسابات الأجنبية والشركات الوسيطة والعقارات المسجلة خارج الحدود جزءاً من عملية التدقيق، فإن الرسالة الأساسية واضحة: المداخيل التي يفرض القانون التصريح بها لا تفقد خضوعها للمراقبة لمجرد تحويلها إلى الخارج، وأي إخلال تثبته التحقيقات قد يترتب عليه ما ينص عليه القانون من إجراءات وعقوبات.
11/10/2026