لم تعد معركة الموانئ العالمية تقتصر على عدد الحاويات التي تعبر أرصفتها أو حجم البضائع التي تستقبلها، بل بدأت تنتقل إلى سؤال أكثر حساسية: بأي وقود ستبحر السفن خلال العقود المقبلة؟ دراسة مشتركة أنجزها المركز العالمي لإزالة الكربون من النقل البحري ومجموعة بوسطن الاستشارية ترسم ملامح سباق مفتوح بين الميثانول والأمونيا والوقود الحيوي، في وقت تستعد فيه الموانئ الكبرى لإعادة تشكيل بنيتها التحتية استعداداً لمرحلة جديدة من النقل البحري.
الدراسة، التي تحمل عنوان “Navigating the Maritime Fuel Transition”، لا تتوقع ظهور وقود واحد يهيمن على السوق بحلول سنة 2050، بل ترسم سيناريوهات متعددة تتداخل فيها كلفة الإنتاج، والتشريعات البيئية، وأسعار الهيدروجين، وتوفر المواد الأولية، وقرارات شركات الملاحة، إضافة إلى قدرة الموانئ على تخزين الوقود الجديد وتزويد السفن به.
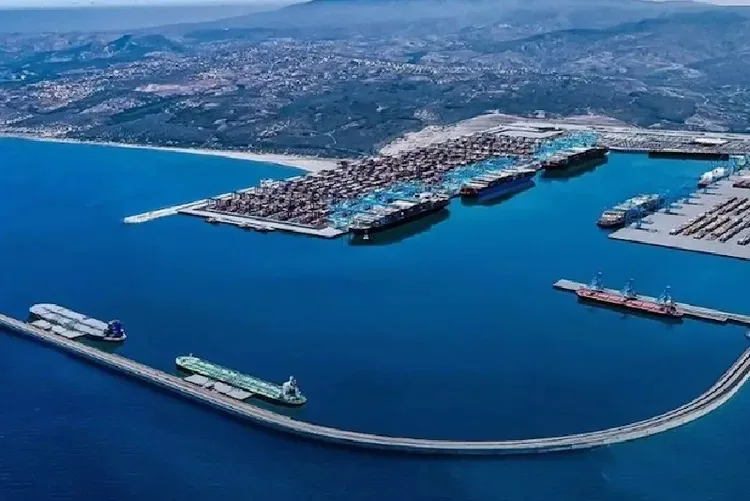
وتكتسي هذه الخلاصات أهمية خاصة بالنسبة للمغرب، الذي وضع خلال السنوات الأخيرة موانئه الاستراتيجية في قلب إعادة تشكيل موقع المملكة داخل سلاسل الإمداد الدولية، وعلى رأسها طنجة المتوسط، إلى جانب مشروع الناظور غرب المتوسط، الذي يتقدم كمنصة جديدة على الواجهة المتوسطية للمملكة، بما يجعل التحول في وقود السفن عاملاً إضافياً يمكن أن يعيد رسم خريطة المنافسة البحرية في غرب المتوسط ومضيق جبل طارق.
وتشير الدراسة إلى أن عمر السفن، الذي يتراوح عادة بين 25 و30 سنة، يجعل القرارات التي تتخذها شركات الملاحة خلال السنوات الحالية حاسمة بالنسبة إلى شكل الأسطول العالمي في منتصف القرن. فحوالي 4 في المائة فقط من الأسطول العالمي يجري تجديده سنوياً، ما يعني أن السفينة التي تدخل الخدمة اليوم قد تظل مرتبطة بالتكنولوجيا والوقود نفسيهما لسنوات طويلة.
وهنا تحديداً تبرز أهمية الموانئ القادرة على مواكبة هذا التحول. فامتلاك محطة حاويات ضخمة لم يعد وحده كافياً لضمان موقع متقدم في خريطة الملاحة العالمية، بعدما أصبح توفير الطاقة للسفن جزءاً من المنافسة على خطوط الملاحة والعقود اللوجستية طويلة الأمد.
وتضع الدراسة الميثانول والأمونيا في صدارة البدائل التي قد تتوسع حصتها مستقبلاً، إلى جانب أنواع مختلفة من الوقود الحيوي. وفي سيناريو ترتفع فيه تكلفة الانبعاثات إلى 700 دولار للطن من مكافئ ثاني أكسيد الكربون، يمكن للوقود الجديد، بما فيه أنواع الوقود القابلة للاستخدام في محركات تقليدية، أن يصل إلى نحو 61 في المائة من استهلاك الطاقة في الأسطول العالمي بحلول 2050، وفق نموذج الدراسة.
أما في السيناريو الأساسي، حيث تبقى العقوبة الكربونية عند 380 دولاراً للطن، فتظل المنافسة أكثر تعقيداً، ولا تصل البدائل الجديدة إلى مستوى تنافسية واسع أمام الوقود التقليدي. وهو ما يكشف أن مستقبل الموانئ لن تحدده التكنولوجيا وحدها، بل أيضاً القرارات التنظيمية التي ستتخذها المنظمة البحرية الدولية والسلطات الإقليمية خلال السنوات المقبلة.
وبالنسبة للمغرب، فإن هذه التحولات تفتح مجالاً استراتيجياً أمام طنجة المتوسط والناظور غرب المتوسط، خصوصاً أن موقعهما على مقربة من أحد أكثر الممرات البحرية ازدحاماً في العالم يمنحهما ميزة مرتبطة بحركة السفن العابرة بين أوروبا وإفريقيا وآسيا والأمريكيتين.
طنجة المتوسط، الذي تحول إلى عقدة رئيسية في التجارة البحرية الدولية، يمتلك أصلاً شبكة لوجستية وصناعية ومينائية واسعة، وهو ما قد يوفر قاعدة مهمة لتطوير خدمات جديدة مرتبطة بوقود السفن. فالانتقال من خدمات المناولة والتخزين إلى خدمات الطاقة البحرية يمكن أن يمنح الميناء دوراً إضافياً داخل سلاسل القيمة البحرية المستقبلية.
أما الناظور غرب المتوسط، فإن موقعه على الواجهة المتوسطية وقربه من خطوط الملاحة المتجهة نحو مضيق جبل طارق يجعلان المشروع معنياً بشكل مباشر بهذا التحول. فالميناء لا يدخل إلى المشهد في سوق موانئ تقليدية فقط، وإنما في مرحلة بدأت فيها شركات الملاحة تبحث عن موانئ قادرة على الجمع بين المناولة والخدمات اللوجستية والطاقة.
وتشير الدراسة إلى أن الموانئ التي تمتلك بالفعل حركة بحرية كثيفة وشبكات للموردين وخزانات للتخزين وخبرة تنظيمية يمكنها الحفاظ على موقعها عندما يبدأ وقود المستقبل في الانتشار. كما يمكن لموانئ جديدة أن تدخل المنافسة إذا تمكنت من تقديم الوقود بتكلفة أقل أو ضمنت وجود طلب مستقر من خطوط ملاحية منتظمة.
وهذه النقطة تكتسي أهمية خاصة بالنسبة للناظور غرب المتوسط، لأن الخطوط البحرية المنتظمة يمكن أن تشكل قاعدة مثالية لإطلاق خدمات التزويد بالميثانول أو الأمونيا. فالسفن التي تتردد على الميناء وفق جداول محددة تمنح المستثمرين قدرة أكبر على توقع الطلب، وإبرام عقود طويلة الأمد، وتبرير إنشاء منشآت جديدة للتخزين والتزويد.
لكن الأمونيا تطرح تحديات أكبر من الميثانول، بسبب متطلبات التخزين والنقل والتبريد والمناولة وإجراءات السلامة المرتبطة بخصائصها. ولهذا تميز الدراسة بين نوعين من الموانئ القادرة على لعب دور في سوق الأمونيا: موانئ مرتبطة بمراكز إنتاج منخفضة التكلفة، وموانئ استيراد كبرى تتوفر على حركة بحرية كثيفة وتستطيع تجميع الطلب الصناعي وطلبات قطاع الطاقة والنقل البحري.
ومن هذه الزاوية، يمكن للمغرب أن يستفيد من تداخل استراتيجي بين تطور قطاع الطاقة المتجددة ومشاريع الهيدروجين الأخضر من جهة، وتطور البنية المينائية من جهة أخرى. فالأمونيا الخضراء والميثانول الأخضر يرتبطان بشكل مباشر بتكلفة الهيدروجين المتجدد، التي تعتبرها الدراسة أحد أهم العوامل المحددة لمستقبل وقود الملاحة.
وتقدر الدراسة أن الهيدروجين يمثل ما بين 54 و60 في المائة من التكلفة الإجمالية لاستخدام الميثانول الإلكتروني والأمونيا الإلكترونية. ومع انخفاض تكلفة الكهرباء المتجددة والمحللات الكهربائية وتوسع الإنتاج، يمكن أن تتراجع تكلفة الوقودين تدريجياً، ما يرفع من جاذبيتهما بالنسبة إلى شركات النقل البحري.
ولا يتعلق الأمر فقط بالوقود نفسه، بل بالبنية التحتية التي سترافقه. فالميناء الذي يستطيع الجمع بين التخزين الآمن، ومرافق التزويد، والخدمات اللوجستية، والربط الصناعي، ومصادر الطاقة المتجددة، سيكون أكثر قدرة على جذب السفن الجديدة المصممة للعمل بوقود منخفض أو منعدم الانبعاثات.
وفي هذا السياق، يصبح الموقع المغربي على مضيق جبل طارق عاملاً جغرافياً واقتصادياً مهماً. فالسفن التي تعبر بين المتوسط والمحيط الأطلسي تحتاج إلى خدمات لوجستية متطورة، وكلما أصبحت عمليات التزويد بالوقود الجديد أكثر أهمية، ارتفعت قيمة الموانئ الموجودة على طرق الملاحة الرئيسية والقادرة على توفير تلك الخدمات دون فرض انحراف كبير على مسار السفن.
كما أن تطور الناظور غرب المتوسط يضيف بعداً جديداً إلى هذه المعادلة، باعتباره مشروعاً مينائياً كبيراً على الواجهة المتوسطية للمغرب، في وقت تتغير فيه خريطة الطاقة والنقل البحري معاً. ومع توسع الميناء وتطور المناطق اللوجستية والصناعية المرتبطة به، يمكن أن تصبح خدمات الطاقة البحرية جزءاً من منظومة أوسع تتجاوز مجرد استقبال السفن ومناولة البضائع.
أما طنجة المتوسط، فتتمثل إحدى نقاط قوته في توفر منظومة مينائية وصناعية ولوجستية متكاملة، وهو ما ينسجم مع منطق الدراسة التي ترى أن مراكز التزويد المستقبلية ستحتاج إلى الجمع بين كثافة الحركة البحرية، والتخزين، وشبكات الموردين، والخدمات التجارية والتنظيمية.
وتحمل هذه المعطيات أيضاً رسالة واضحة بشأن المنافسة في غرب المتوسط: الموانئ لن تتنافس فقط على الحاويات، وإنما على الطاقة التي تحتاجها السفن لعبور البحار. ومن ينجح في توفير الوقود الجديد بكلفة تنافسية وبنية آمنة وشبكة توزيع موثوقة، قد يضيف إلى موقعه التجاري ورقة استراتيجية جديدة.
وبينما لا تحسم الدراسة ما إذا كان الميثانول أو الأمونيا أو الوقود الحيوي سيصبح الخيار المهيمن في 2050، فإنها تؤكد أن القرارات الاستثمارية التي تتخذ اليوم ستحدد جزءاً كبيراً من شكل القطاع مستقبلاً. وهو ما يعني أن التخطيط المينائي لم يعد مسألة مرتبطة بالعقد المقبل فقط، بل يمتد عملياً إلى منتصف القرن.
وفي الحالة المغربية، تتقاطع هذه التحولات مع سياسة تطوير الموانئ الكبرى وربطها بالمناطق الصناعية واللوجستية، ما يفتح الباب أمام مرحلة جديدة يمكن أن تتحول فيها طنجة المتوسط والناظور غرب المتوسط إلى أكثر من مجرد نقطتي عبور للبضائع، لتصبحا أيضاً جزءاً من البنية التحتية للطاقة البحرية في غرب المتوسط.
وهكذا، فإن سباق الموانئ المقبل قد لا يكون مرئياً في رافعات الحاويات وحدها. فقد يبدأ في خزانات الوقود ومحطات التزويد ومرافق الهيدروجين والأمونيا والميثانول، حيث ستتحدد تدريجياً هوية الموانئ القادرة على مواكبة السفن التي ستبحر في العقود المقبلة. وبالنسبة للمغرب، فإن امتلاكه واجهتين بحريتين وموانئ استراتيجية على طرق الملاحة العالمية يمنحه موقعاً مهماً في هذه المعادلة المتحولة، ويجعل الاستثمار في وقود المستقبل امتداداً طبيعياً للاستثمار الذي غيّر بالفعل خريطة الموانئ المغربية.
25/09/2026